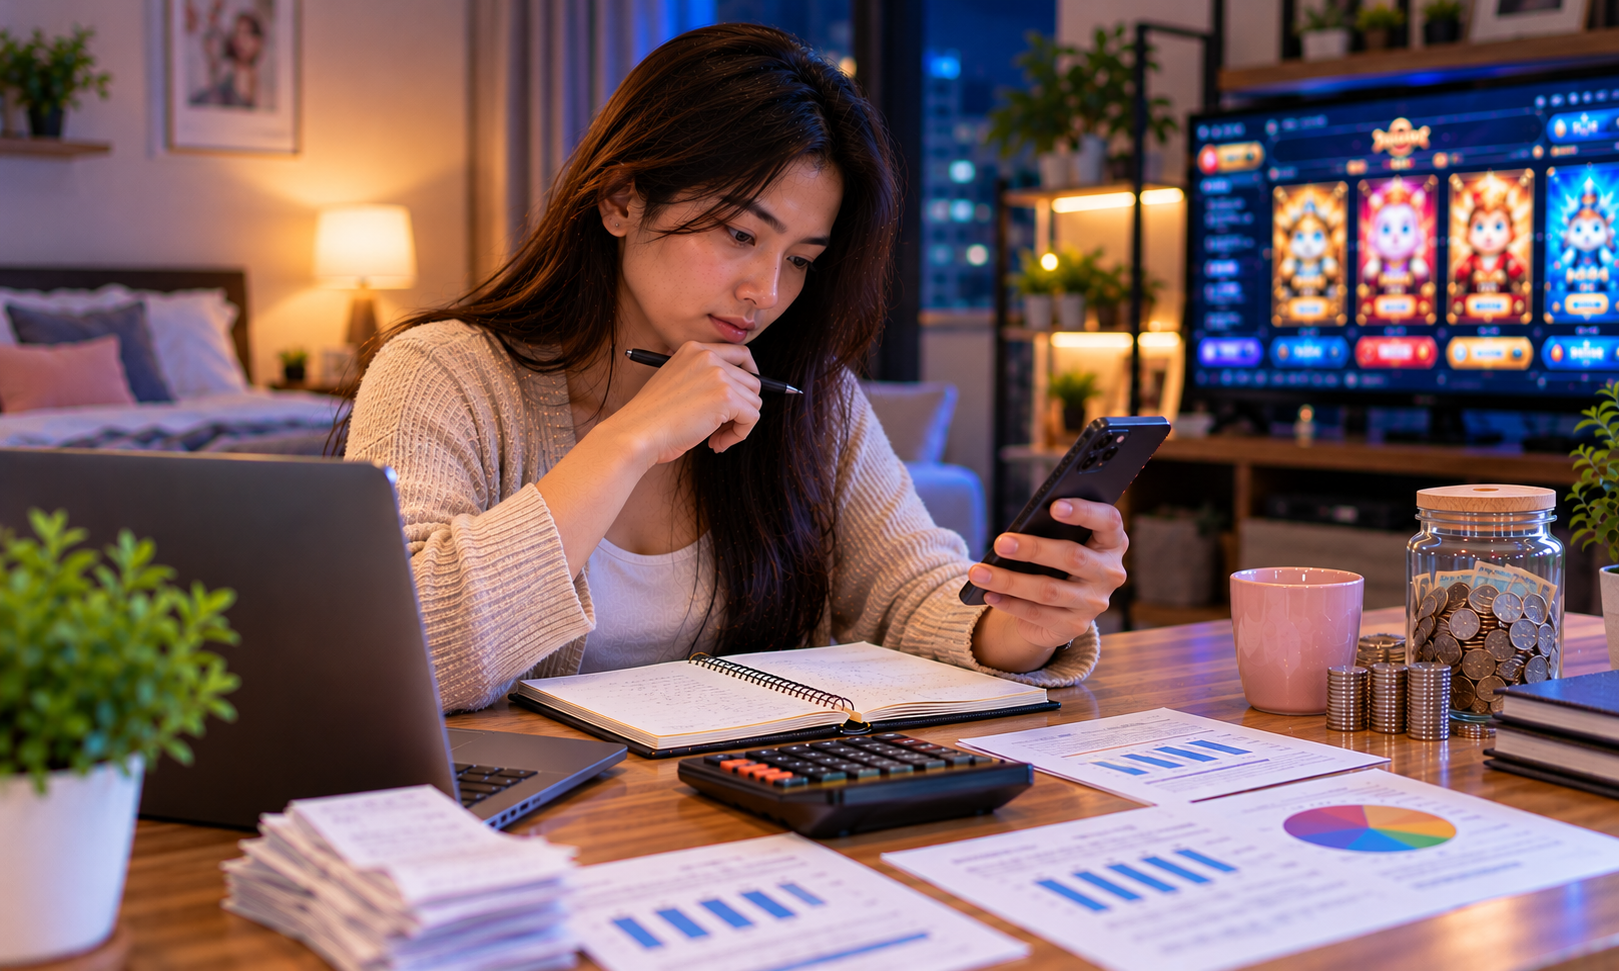
Penghasilan yang besar belum tentu menjamin kehidupan seseorang bebas dari masalah keuangan. Ada orang yang memperoleh pendapatan cukup tinggi, tetapi tetap merasa kesulitan ketika menghadapi kebutuhan mendadak. Di sisi lain, seseorang dengan penghasilan lebih sederhana dapat menjalani kehidupan yang relatif teratur karena memiliki kebiasaan mengelola uang secara konsisten.
Perbedaan tersebut menunjukkan bahwa stabilitas ekonomi tidak hanya ditentukan oleh jumlah uang yang masuk. Kemampuan mempertahankan sebagian pendapatan, mengendalikan pengeluaran, dan mempersiapkan kebutuhan yang belum terlihat juga memiliki peran besar. Kesiapan finansial menjadi semakin penting ketika biaya hidup dan pola konsumsi terus mengalami perubahan.
Pendapatan Bukan Satu-satunya Ukuran Kesejahteraan
Meningkatkan penghasilan tentu menjadi tujuan yang wajar. Namun, peningkatan pendapatan sebaiknya tidak langsung diikuti dengan peningkatan gaya hidup secara berlebihan. Jika setiap tambahan uang selalu digunakan untuk membeli sesuatu yang baru, kondisi finansial mungkin tidak banyak berubah.
Salah satu kebiasaan yang perlu dibangun adalah mempertahankan pengeluaran sesuai kemampuan. Ketika pendapatan meningkat, sebagian tambahannya dapat dialihkan untuk memperkuat tabungan, melunasi kewajiban, atau mempersiapkan tujuan jangka panjang.
Penting juga untuk memahami perbedaan antara kebutuhan dan kenyamanan tambahan. Keduanya boleh mendapatkan tempat dalam anggaran, tetapi kebutuhan utama harus tetap menjadi prioritas.
Empat Pilar yang Menopang Stabilitas Keuangan
Kondisi ekonomi pribadi yang sehat biasanya dibangun dari beberapa kebiasaan yang saling mendukung.
1. Arus kas yang terpantau
Catat pendapatan dan seluruh pengeluaran, termasuk transaksi kecil. Dengan begitu, seseorang dapat mengetahui bagian mana yang paling banyak menyerap uang dan menentukan penyesuaian yang diperlukan.
2. Dana cadangan yang terus berkembang
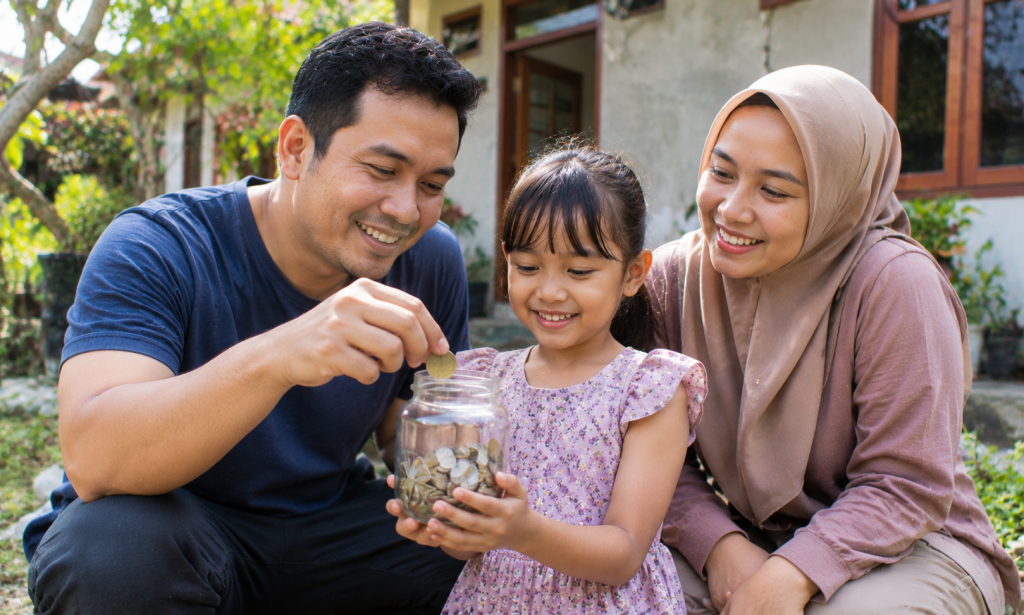
Dana darurat berfungsi sebagai perlindungan ketika terjadi sesuatu di luar rencana. Sisihkan uang secara bertahap sesuai kemampuan, tanpa memaksakan jumlah yang justru mengganggu kebutuhan rutin.
3. Kewajiban yang terkendali
Cicilan dan utang perlu disesuaikan dengan kemampuan membayar. Hindari mengambil pinjaman untuk memenuhi keinginan sesaat, terutama jika kewajiban yang sudah ada masih cukup membebani pendapatan.
4. Tujuan finansial yang realistis
Tentukan sasaran yang ingin dicapai, seperti biaya pendidikan, kebutuhan keluarga, tempat tinggal, atau persiapan masa pensiun. Tujuan yang jelas membantu seseorang lebih konsisten dalam mengalokasikan uang.
Menilai Hiburan Digital Tanpa Mengabaikan Risiko
Kehidupan modern memberikan banyak pilihan hiburan, termasuk permainan online yang dapat diakses melalui perangkat digital. Aktivitas tersebut mungkin menarik bagi sebagian orang dewasa, tetapi keputusan untuk menggunakan suatu layanan tetap perlu didasarkan pada informasi yang dapat diperiksa.
Ketika menemukan platform seperti KOKO5000, jangan langsung menganggap bahwa tampilan menarik atau promosi tertentu merupakan bukti keamanan. Periksa identitas pengelola, aturan penggunaan, kebijakan privasi, ketentuan transaksi, serta kesesuaian layanan dengan peraturan di wilayah tempat tinggal.
Pemeriksaan juga perlu mencakup reputasi dari sumber independen. Hindari situs yang menggunakan alamat menyerupai layanan lain, tidak memberikan informasi pengelola secara jelas, atau memiliki ketentuan pembayaran yang sulit dipahami.
Jika aktivitas permainan melibatkan uang sungguhan, risiko kehilangan dana harus diperhitungkan. Tidak ada hasil yang dapat dijamin, sehingga permainan tidak boleh diperlakukan sebagai sumber penghasilan. Gunakan batas yang tegas dan jangan pernah mengambil uang dari kebutuhan pokok, dana darurat, biaya pendidikan, atau pinjaman untuk membiayainya.
Keuntungan dari Kebiasaan Finansial yang Disiplin
Mengelola uang secara teratur memberikan sejumlah manfaat yang dapat dirasakan dalam kehidupan sehari-hari. Beberapa di antaranya adalah:
- Lebih siap menghadapi kebutuhan mendadak: tabungan cadangan mengurangi ketergantungan pada pinjaman.
- Pengeluaran lebih mudah dievaluasi: transaksi yang tidak diperlukan dapat ditemukan lebih cepat.
- Kebutuhan keluarga lebih terlindungi: anggaran utama tidak mudah terganggu oleh pembelian spontan.
- Tujuan jangka panjang lebih terarah: tabungan memiliki sasaran yang jelas.
- Keputusan lebih tenang: seseorang dapat mempertimbangkan kemampuan sebelum menyetujui pengeluaran baru.
Manfaat tersebut tidak muncul dalam semalam. Konsistensi dalam mencatat transaksi dan mengevaluasi anggaran jauh lebih penting daripada membuat rencana besar yang sulit dijalankan.
Jangan Biarkan Penipuan Menggerus Hasil Kerja Keras
Risiko keuangan tidak hanya berasal dari kebiasaan belanja. Penipuan online juga dapat menyebabkan kerugian ketika seseorang terlalu mudah percaya pada tawaran yang terlihat menguntungkan.
Waspadai janji keuntungan pasti, permintaan transfer mendadak, biaya tambahan tanpa penjelasan, dan pesan yang meminta kode OTP. Jangan pernah membagikan kata sandi atau PIN kepada pihak lain. Jika menemukan kejanggalan, hentikan transaksi dan simpan bukti komunikasi untuk keperluan pelaporan melalui saluran resmi.
Luangkan waktu untuk memeriksa informasi sebelum memberikan data pribadi maupun uang. Keputusan yang ditunda karena ingin memastikan keamanan jauh lebih baik daripada kerugian yang sebenarnya dapat dihindari.
Kesiapan Hari Ini Menentukan Pilihan Esok
Stabilitas finansial bukan sesuatu yang hanya dapat dicapai oleh orang dengan pendapatan tinggi. Siapa pun dapat mulai membangunnya melalui kebiasaan sederhana, selama bersedia memahami kondisi dan batas kemampuan sendiri.
Dengan menjaga arus kas, membangun dana cadangan, mengendalikan kewajiban, serta berhati-hati memilih layanan digital, seseorang memiliki fondasi yang lebih kuat untuk menghadapi perubahan. Pada akhirnya, kesejahteraan bukan hanya tentang berapa banyak uang yang diperoleh, tetapi seberapa baik uang tersebut mampu melindungi kehidupan sekarang dan masa depan.