Ada kalanya seseorang merasa penghasilannya selalu habis sebelum akhir bulan, meskipun tidak melakukan pembelian besar. Kondisi ini sering terjadi karena banyak pengeluaran kecil berjalan tanpa perencanaan yang jelas. Mulai dari kebiasaan membeli sesuatu secara spontan hingga biaya langganan yang terlupakan, semuanya dapat memengaruhi kemampuan seseorang untuk menabung.
Membangun kondisi keuangan yang lebih sehat tidak harus dimulai dengan perubahan drastis. Justru, langkah yang sederhana dan realistis sering lebih mudah dipertahankan dalam jangka panjang. Dengan memahami kebiasaan menggunakan uang, seseorang dapat menentukan prioritas secara lebih bijak sekaligus mempersiapkan kebutuhan yang mungkin muncul di masa mendatang.
Mengenali Kebocoran Anggaran yang Sering Tidak Terlihat
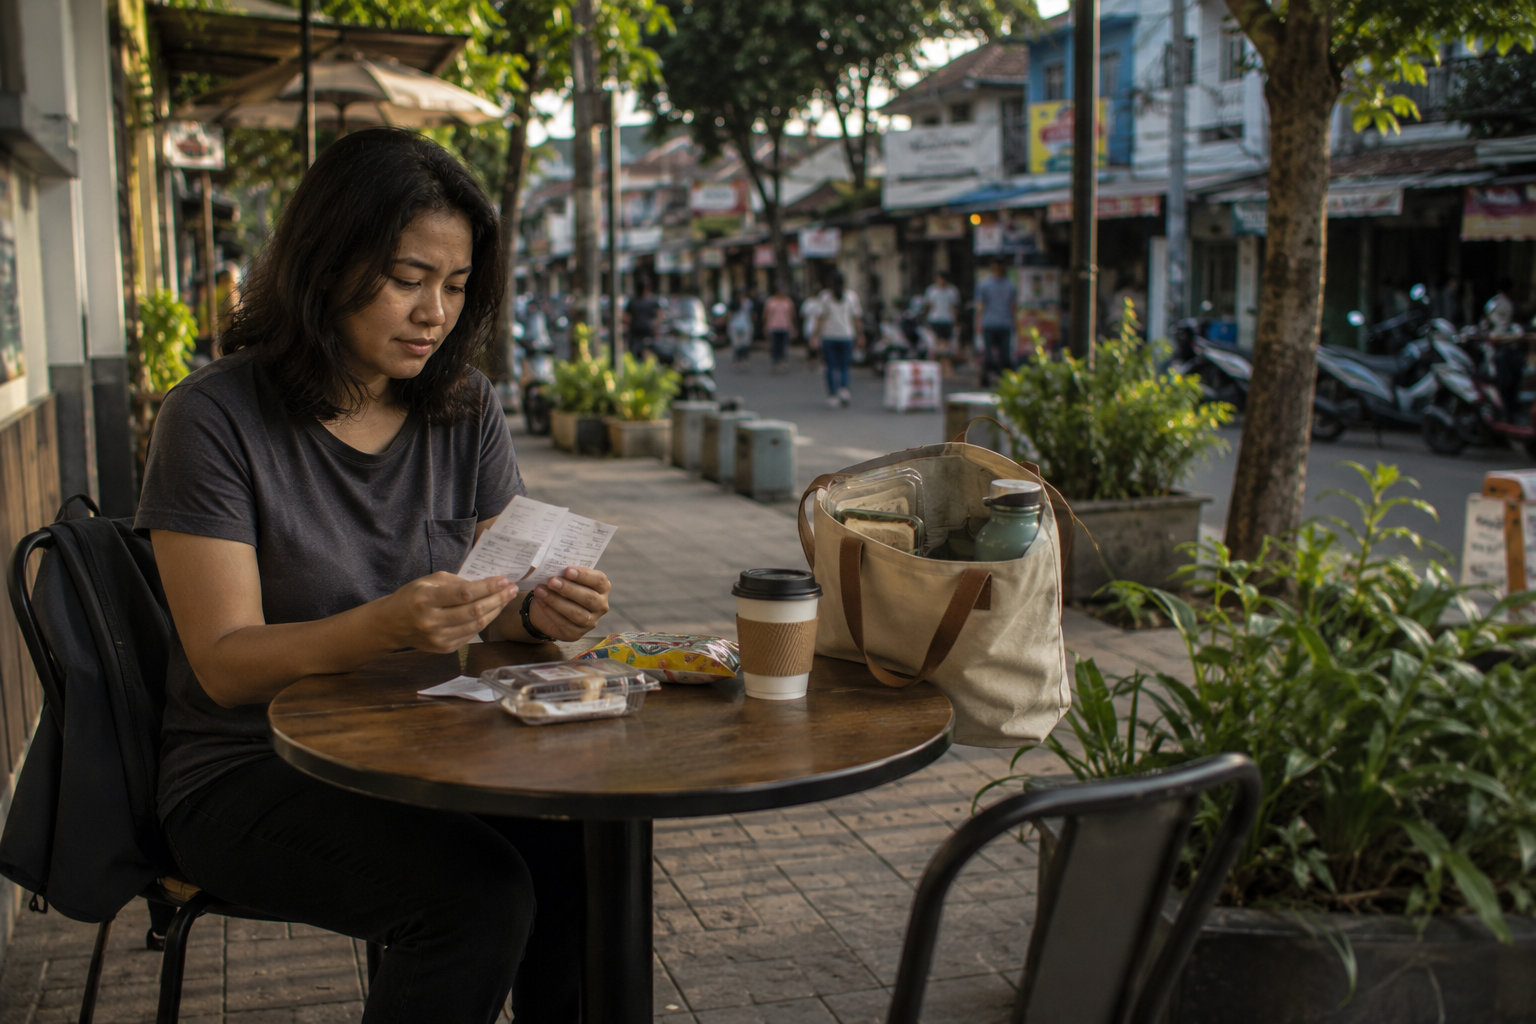
Pengeluaran yang tidak direncanakan dapat menjadi tantangan ketika jumlahnya terus bertambah. Satu pembelian mungkin terlihat murah, tetapi transaksi serupa yang dilakukan berkali-kali dapat menghabiskan anggaran yang seharusnya dialokasikan untuk tabungan atau kebutuhan utama.
Karena itu, mencatat pengeluaran selama beberapa minggu bisa memberikan gambaran yang bermanfaat. Kelompokkan transaksi ke dalam kebutuhan pokok, kewajiban rutin, tabungan, dan pengeluaran tambahan. Dari catatan tersebut, perhatikan kategori yang paling banyak menggunakan uang serta transaksi yang sebenarnya dapat dikurangi.
Proses ini bukan tentang menyalahkan diri sendiri karena pernah berbelanja secara berlebihan. Tujuannya adalah memahami pola yang terbentuk dan menentukan perubahan yang masuk akal. Jika biaya hiburan terlalu besar, misalnya, anggarannya dapat disesuaikan tanpa harus menghilangkan seluruh kegiatan yang memberikan kesenangan.
Empat Dampak Positif dari Pengelolaan Uang yang Teratur
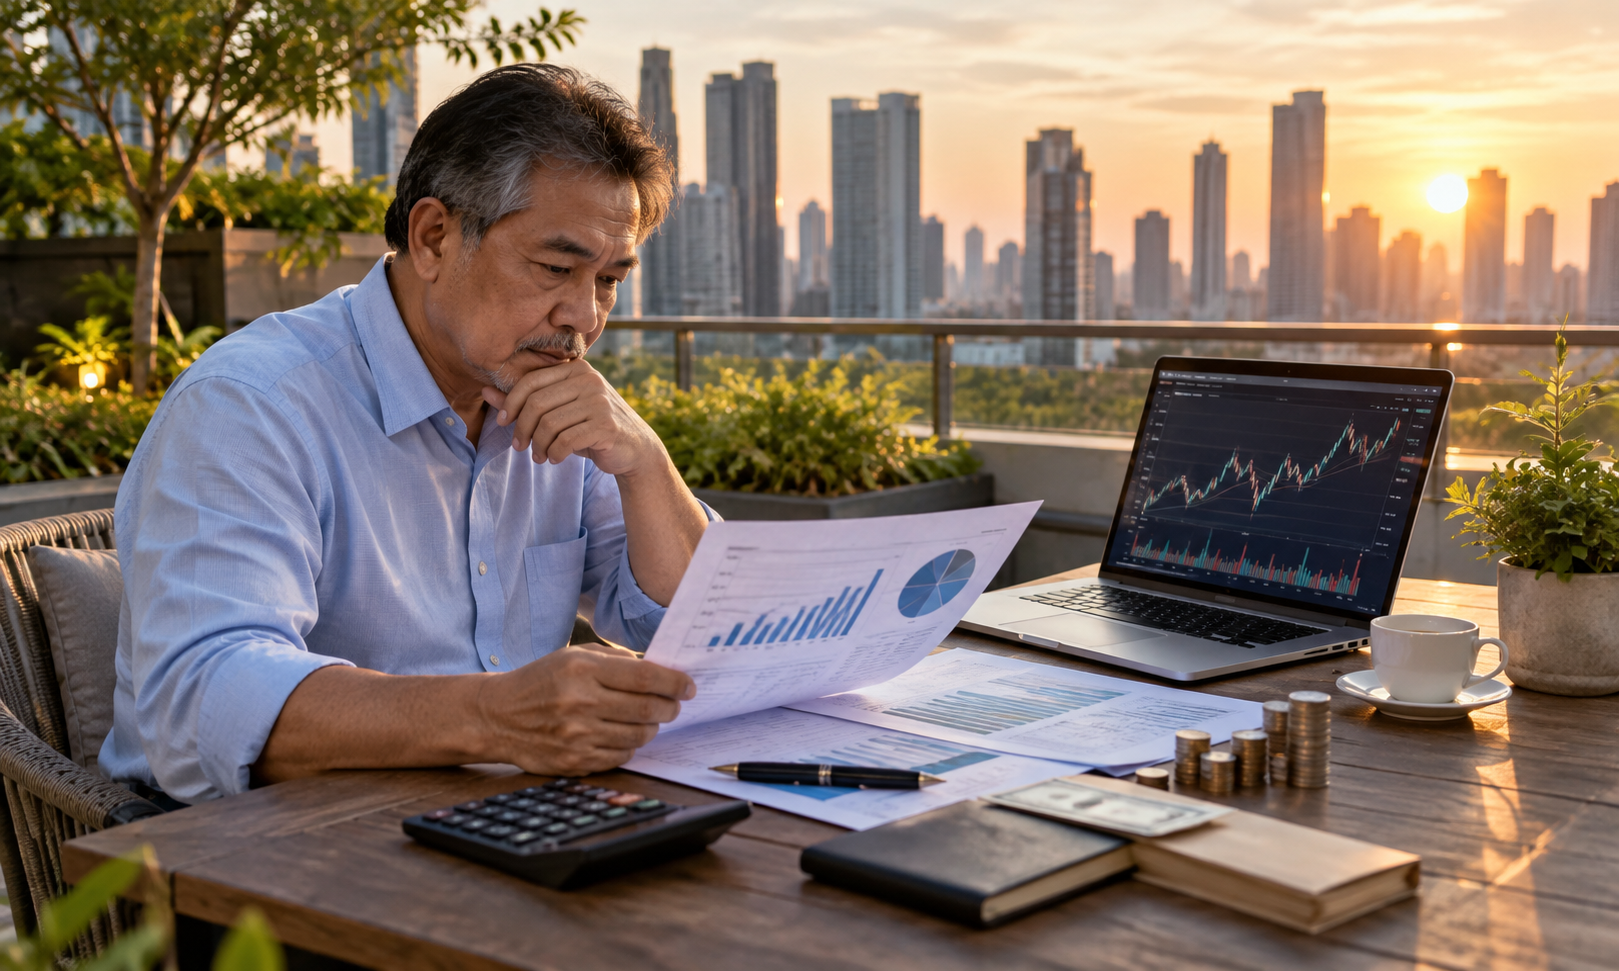
Perencanaan keuangan memberikan manfaat yang lebih luas daripada sekadar memastikan saldo tetap tersedia. Ketika penghasilan dikelola berdasarkan kebutuhan dan tujuan, seseorang dapat mengambil keputusan dengan pertimbangan yang lebih matang.
Berikut beberapa manfaat yang layak diperhatikan:
- Pengeluaran lebih terkendali. Anggaran membantu membatasi pembelian spontan dan menjaga uang tetap tersedia untuk kebutuhan penting.
- Tujuan lebih mudah dicapai. Target tabungan yang realistis membuat rencana seperti pendidikan, tempat tinggal, atau perjalanan lebih terukur.
- Persiapan menghadapi keadaan mendadak meningkat. Dana cadangan dapat membantu ketika muncul biaya perbaikan, kebutuhan kesehatan, atau perubahan penghasilan.
- Kebiasaan finansial lebih disiplin. Evaluasi rutin membantu seseorang memahami kemajuan dan mengetahui bagian yang perlu diperbaiki.
Tidak semua manfaat tersebut muncul secara langsung. Hasilnya bergantung pada konsistensi dan kesesuaian rencana dengan keadaan masing-masing. Anggaran sederhana yang dijalankan setiap bulan sering lebih berguna daripada perencanaan rumit yang sulit diterapkan.
Menempatkan Tabungan sebagai Bagian dari Rencana
Sebagian orang baru menyisihkan uang apabila masih ada saldo setelah semua pengeluaran selesai. Pendekatan ini membuat tabungan sering kali menjadi tidak menentu. Ketika pengeluaran meningkat, uang yang seharusnya disimpan ikut terpakai.
Alternatif yang lebih terarah adalah menentukan alokasi tabungan sejak awal setelah memperhitungkan kebutuhan pokok dan kewajiban. Besarnya tidak harus langsung tinggi. Jumlah kecil yang disisihkan secara rutin dapat menjadi awal yang baik, terutama bagi mereka yang baru membangun kebiasaan finansial.
Pisahkan pula dana darurat dari tabungan untuk tujuan tertentu. Dana darurat digunakan ketika terjadi kebutuhan yang benar-benar mendesak, sedangkan tabungan tujuan dapat dialokasikan untuk rencana seperti pendidikan atau pembelian barang bernilai besar. Pemisahan ini membantu mengurangi risiko menggunakan seluruh simpanan untuk satu keperluan.
Bersikap Selektif terhadap Penawaran dan Hiburan Digital
Berbagai platform digital menawarkan kemudahan akses terhadap layanan, informasi, dan hiburan. Namun, pengguna perlu membedakan antara penawaran yang sesuai kebutuhan dan aktivitas yang berpotensi mengganggu kondisi finansial.
Saat menjumpai nama seperti BIGSLOT288, sebaiknya periksa terlebih dahulu informasi mengenai layanan, ketentuan penggunaan, perlindungan data, dan legalitasnya di wilayah tempat tinggal. Hindari membuat keputusan hanya berdasarkan promosi, klaim keuntungan, atau pengalaman orang lain yang belum tentu mencerminkan hasil secara umum.
Apabila suatu platform menyediakan aktivitas taruhan atau perjudian, perlu dipahami bahwa hasilnya tidak pasti dan kerugian uang dapat terjadi. Aktivitas tersebut bukan sumber penghasilan yang dapat diandalkan ataupun sarana membangun kekayaan. Uang untuk makanan, tempat tinggal, tagihan, cicilan, dan dana darurat sebaiknya tidak digunakan untuk aktivitas berisiko. Jangan pula menggunakan pinjaman untuk membiayainya.
Sikap selektif membantu seseorang menjaga batas antara anggaran kebutuhan dan pengeluaran hiburan. Dengan begitu, keputusan yang diambil tidak mengganggu tujuan keuangan yang lebih penting.
Meninjau Kembali Arah Keuangan Secara Berkala
Kondisi hidup dapat berubah dari waktu ke waktu. Kenaikan biaya hidup, perubahan pekerjaan, atau bertambahnya tanggungan keluarga mungkin membuat anggaran sebelumnya tidak lagi sesuai. Oleh sebab itu, evaluasi keuangan perlu menjadi kebiasaan, bukan kegiatan yang hanya dilakukan ketika muncul masalah.
Sisihkan waktu pada akhir bulan untuk memeriksa pemasukan, pengeluaran, jumlah tabungan, dan kewajiban yang masih berjalan. Jika ada kategori yang terus membengkak, tentukan penyesuaian yang dapat dilakukan pada bulan berikutnya.
Pada akhirnya, masa depan finansial yang lebih terarah dibangun melalui pilihan sehari-hari yang dilakukan dengan sadar. Memahami pengeluaran, menjaga tabungan, mempersiapkan dana darurat, dan menilai risiko secara objektif merupakan fondasi yang dapat dikembangkan secara bertahap. Tidak perlu menunggu penghasilan menjadi besar untuk memulainya; yang lebih penting adalah membangun kebiasaan sesuai kemampuan dan mempertahankannya secara konsisten.