Banyak orang menganggap kondisi keuangan yang baik hanya bisa dicapai dengan penghasilan tinggi. Padahal, pendapatan besar tidak selalu menjamin kehidupan yang stabil apabila pengeluaran terus meningkat dan tidak ada perencanaan untuk masa depan. Sebaliknya, seseorang dengan pendapatan yang sederhana tetap memiliki peluang membangun fondasi finansial yang sehat melalui keputusan yang terukur dan kebiasaan yang konsisten.
Mengelola uang pada dasarnya adalah tentang menentukan prioritas. Setiap keputusan, mulai dari membayar kebutuhan bulanan hingga merencanakan pembelian besar, memiliki dampak terhadap kondisi keuangan berikutnya. Dengan memahami hubungan tersebut, seseorang dapat menggunakan penghasilannya secara lebih bijaksana tanpa harus menghilangkan seluruh kenyamanan dalam kehidupan sehari-hari.
Mengapa Pendapatan Perlu Diimbangi dengan Pengendalian Diri?
Kenaikan penghasilan sering kali diikuti oleh perubahan gaya hidup. Ketika pendapatan bertambah, seseorang mungkin mulai membeli barang yang lebih mahal, meningkatkan frekuensi hiburan, atau menambah berbagai layanan berlangganan. Pengeluaran tersebut tidak selalu keliru, tetapi bisa menjadi masalah jika meningkat lebih cepat daripada kemampuan menabung.
Situasi ini menunjukkan bahwa kestabilan finansial membutuhkan pengendalian diri. Sebelum menyetujui pengeluaran baru, pertimbangkan apakah biaya tersebut sesuai dengan anggaran dan apakah manfaatnya sebanding dengan uang yang dikeluarkan.
Menunda pembelian yang tidak mendesak juga dapat memberikan waktu untuk berpikir lebih jernih. Keputusan yang dibuat tanpa tekanan sesaat biasanya lebih mudah disesuaikan dengan tujuan keuangan jangka panjang.
Empat Kebiasaan yang Memperkuat Fondasi Finansial
Perubahan kondisi keuangan dapat dimulai melalui rutinitas sederhana yang mudah diterapkan dalam kehidupan sehari-hari.
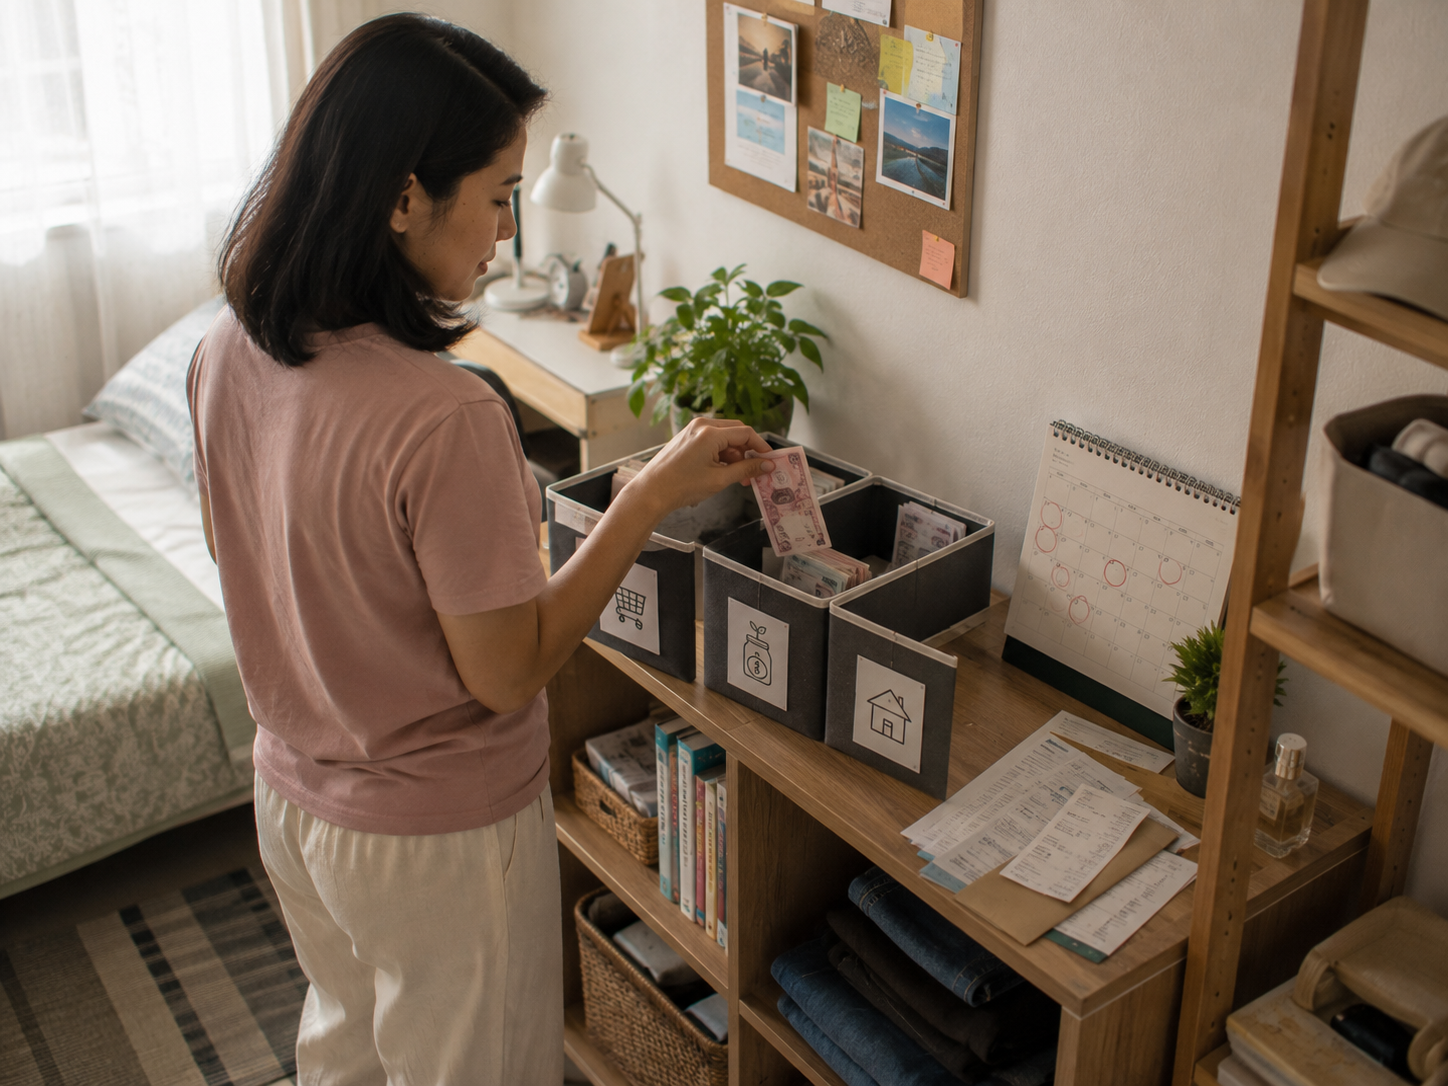
- Membuat batas pengeluaran: Tentukan anggaran untuk kebutuhan pokok, transportasi, tagihan, dan hiburan agar setiap kategori memiliki alokasi yang jelas.
- Menyisihkan uang secara berkala: Sisihkan sebagian penghasilan sesuai kemampuan sebelum menggunakannya untuk pengeluaran tambahan.
- Memprioritaskan kewajiban: Pastikan pembayaran tagihan dan utang yang jatuh tempo tidak terabaikan akibat belanja yang kurang penting.
- Memeriksa kondisi keuangan secara rutin: Luangkan waktu untuk membandingkan anggaran dengan pengeluaran aktual, kemudian lakukan penyesuaian jika diperlukan.
Kebiasaan tersebut tidak membutuhkan sistem yang rumit. Buku catatan, lembar kerja sederhana, atau aplikasi pencatat pengeluaran sudah cukup untuk membantu seseorang memahami kondisi keuangannya.
Hal terpenting adalah menggunakan metode yang nyaman dan mampu dipertahankan. Perencanaan yang sederhana tetapi dilakukan secara konsisten sering kali lebih bermanfaat daripada sistem terperinci yang hanya digunakan selama beberapa hari.
Dana Cadangan Memberikan Ruang untuk Bernapas
Kebutuhan tak terduga dapat muncul kapan saja. Kendaraan mungkin memerlukan perbaikan, pendapatan dapat mengalami penurunan, atau anggota keluarga membutuhkan bantuan keuangan. Tanpa cadangan, seseorang mungkin terpaksa menggunakan kartu kredit atau mengambil pinjaman yang menambah beban bulanan.
Dana darurat berfungsi sebagai perlindungan ketika keadaan tidak berjalan sesuai rencana. Mulailah dengan target kecil yang realistis, lalu tingkatkan secara bertahap. Bagi pekerja dengan penghasilan tidak tetap, cadangan yang lebih besar mungkin diperlukan karena pemasukan bulanan sulit diprediksi.
Simpan dana tersebut di tempat yang relatif aman dan mudah dicairkan ketika dibutuhkan. Pisahkan dari uang belanja sehari-hari agar tidak mudah terpakai untuk keperluan yang sebenarnya dapat ditunda.
Menilai Pilihan Digital dengan Pikiran Jernih
Layanan digital telah mengubah kebiasaan masyarakat dalam berbelanja, membayar tagihan, dan menikmati hiburan. Transaksi yang semakin praktis dapat menghemat waktu, tetapi kemudahan tersebut juga membuat pengeluaran lebih mudah dilakukan tanpa pertimbangan panjang.
Ketika menemukan platform seperti BIGSLOT188, penting untuk memahami terlebih dahulu jenis layanan yang ditawarkan, ketentuannya, serta risiko yang mungkin menyertainya. Jangan menilai suatu layanan hanya dari tampilan, popularitas, atau promosi yang ditampilkan.
Apabila sebuah aktivitas melibatkan taruhan atau perjudian, perlu dipahami bahwa hasilnya tidak pasti dan kerugian finansial dapat terjadi. Aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan. Uang untuk kebutuhan pokok, pembayaran utang, dana darurat, dan tabungan masa depan sebaiknya tidak digunakan untuk aktivitas berisiko tersebut.
Sikap berhati-hati juga berlaku pada layanan digital lainnya. Periksa biaya tambahan, kebijakan privasi, keamanan transaksi, dan informasi penyedia sebelum memberikan data pribadi atau melakukan pembayaran. Dengan begitu, keputusan finansial tidak hanya mempertimbangkan kemudahan, tetapi juga keamanan dan dampaknya terhadap anggaran.
Mengukur Kemajuan Tanpa Membandingkan Diri dengan Orang Lain
Perjalanan finansial setiap orang berbeda. Tanggung jawab keluarga, tempat tinggal, tingkat pendapatan, dan kebutuhan sehari-hari memengaruhi kemampuan seseorang dalam menabung maupun melunasi utang. Karena itu, membandingkan pencapaian dengan orang lain tidak selalu memberikan gambaran yang adil.
Ukuran kemajuan yang lebih bermanfaat adalah perubahan pada kondisi pribadi. Apakah pengeluaran semakin terkendali? Apakah saldo utang berkurang? Apakah dana darurat mulai terbentuk? Pertanyaan tersebut dapat membantu menilai perkembangan secara nyata.
Jika hasilnya belum sesuai harapan, tinjau kembali anggaran tanpa menyalahkan diri sendiri. Perubahan kecil, seperti mengurangi satu pengeluaran yang tidak penting atau menambah tabungan dengan nominal terjangkau, tetap merupakan kemajuan.
Stabilitas Dibangun dari Keputusan yang Berulang
Kondisi finansial yang kuat jarang terbentuk melalui satu keputusan besar. Biasanya, fondasinya tumbuh dari pilihan sederhana yang dilakukan berulang kali: membelanjakan uang sesuai kemampuan, memenuhi kewajiban, mempersiapkan kebutuhan mendadak, dan mempertimbangkan risiko sebelum mengambil keputusan.
Penghasilan memang berperan penting, tetapi kemampuan mengelolanya menentukan seberapa efektif uang tersebut mendukung kehidupan. Dengan kebiasaan yang realistis dan evaluasi teratur, seseorang dapat membangun kondisi keuangan yang lebih tertata sekaligus memiliki ruang lebih besar untuk menghadapi perubahan di masa mendatang.